Boletín Nº 6363
Aseguradoras ganaron 13.3% más, pero su resultado técnico cayó 53.3% a setiembre

Peru, Noviembre 18 , 2026
Fuente: +Finanz@s
La utilidad neta del sistema llegó a S/ 2,206 millones, impulsada principalmente por el crecimiento de 22% en el resultado de inversiones. Los siniestros aumentaron 27.7%, mientras Pacífico explicó casi el 93% del incremento de las ganancias.
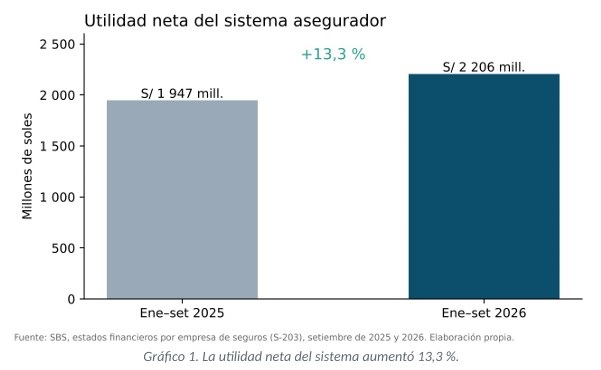
El sistema asegurador cerró los primeros nueve meses de 2026 con una utilidad neta de S/ 2 206 millones, frente a S/ 1 947 millones del mismo periodo de 2025. Detrás del avance hay un reparto desigual: una sola compañía, Pacífico, explica casi 93 % del incremento, las inversiones ganaron peso y el resultado técnico se redujo a menos de la mitad.
Las primas de seguros netas sumaron S/ 18 980 millones entre enero y setiembre, un 8,8 % más que en igual periodo del año anterior, y el activo total llegó a S/ 96 605 millones, con un aumento de 10,1 %. El patrimonio, por su parte, subió 8,7 % y alcanzó S/ 14 567 millones.
Sin embargo, al mirar con detenimiento cómo se formó la ganancia, el panorama cambia. Los siniestros incurridos netos crecieron 27,7 %, de S/ 5 634 millones a S/ 7 197 millones, un ritmo cinco veces superior al de las primas ganadas, que avanzaron 5,2 %. Como resultado, el resultado técnico, que es lo que queda del negocio asegurador propiamente dicho después de pagar siniestros, comisiones y otros costos técnicos, cayó 53,3 %: pasó de S/ 813,7 millones a S/ 379,8 millones.
Lo que sostuvo la utilidad fue el resultado de inversiones, que subió 22,0 % hasta S/ 3 956 millones. Dicho de otro modo, las inversiones generaron 1,8 veces la utilidad neta del sistema, mientras que un año antes esa relación era de 1,7 veces. Un sector que gana más por lo que invierte que por lo que asegura es, en términos de riesgo, más sensible a los mercados financieros.
El cuadro de utilidades: ganadores, rezagados y un nuevo jugador
La utilidad neta del sistema creció S/ 259,2 millones en términos absolutos. El cuadro siguiente reúne, para cada empresa y para el conjunto del sistema, el resultado de enero a setiembre de ambos años, la diferencia en millones de soles y la variación porcentual. Las empresas están ordenadas por la utilidad obtenida en 2026.
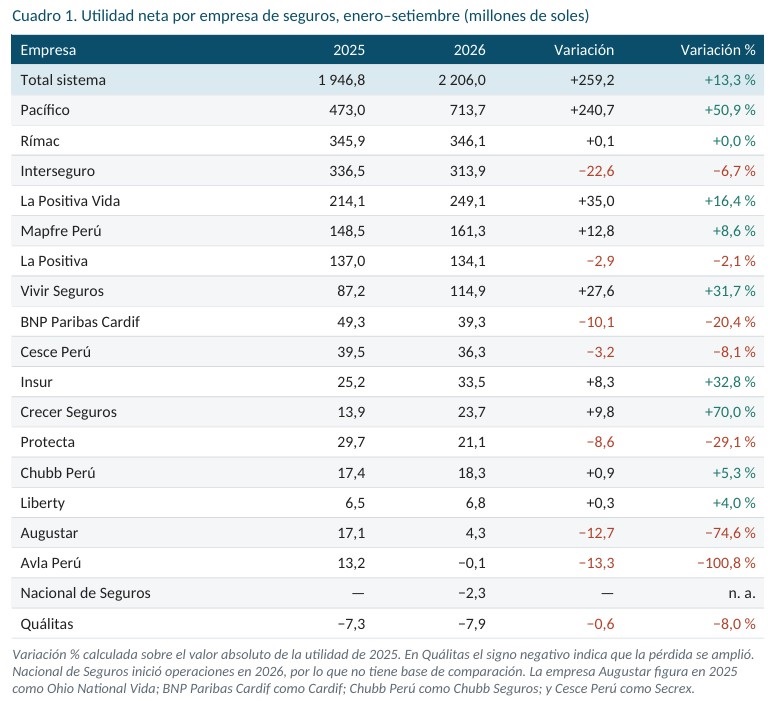
La lectura del cuadro es nítida. De las 18 empresas que reportaron cifras en 2026, 15 cerraron el periodo con ganancia, frente a 16 de 17 en 2025.
Pacífico, el motor del año
Si hay un nombre que explica el resultado del sistema, es el de Pacífico Seguros. Su utilidad pasó de S/ 473,0 millones a S/ 713,7 millones, una mejora de 50,9 % que equivale a S/ 240,7 millones adicionales. Esa cifra representa cerca del 93 % de todo el incremento del sistema: sin la compañía, la utilidad conjunta de las demás empresas habría crecido apenas S/ 18,5 millones.
El salto no vino del negocio técnico, que se mantuvo casi plano en S/ 200,6 millones frente a S/ 194,4 millones, sino de las inversiones: su resultado de inversiones subió de S/ 785,7 millones a S/ 1 017 millones, un 29,4 % más. A ello se sumó un crecimiento de 11,0 % en primas netas, hasta S/ 4 312 millones. Como consecuencia, Pacífico concentró el 32,2 % de las utilidades de las empresas rentables, frente al 24,2 % de un año atrás.
Rímac, líder en primas con S/ 5 139 millones (un 6,1 % más que en 2025), repitió prácticamente su utilidad: S/ 346,1 millones frente a S/ 345,9 millones. Su resultado técnico bajó de S/ 241,5 millones a S/ 164,3 millones, y fueron las inversiones, con S/ 751,8 millones, las que compensaron la diferencia. En la práctica, la compañía creció en ventas sin ganar más.
Vida, rentas y compañías medianas: avances y retrocesos
Entre las compañías que mejoraron, La Positiva Vida sumó S/ 35,0 millones y llegó a S/ 249,1 millones (+16,4 %). Su caso ilustra bien el patrón del año: el resultado técnico pasó de una ganancia de S/ 10,5 millones a una pérdida de S/ 62,4 millones, pero su resultado de inversiones se elevó de S/ 295,7 millones a S/ 399,9 millones y más que cubrió el hueco. Vivir Seguros, con S/ 114,9 millones (+31,7 %), y Mapfre Perú, con S/ 161,3 millones (+8,6 %), completaron el grupo de las que ganaron más de S/ 10 millones adicionales.
Entre las compañías más pequeñas destacan Crecer Seguros, cuya utilidad se elevó 70,0 % hasta S/ 23,7 millones, e Insur, que subió 32,8 % hasta S/ 33,5 millones. Chubb Perú (S/ 18,3 millones, +5,3 %) y Liberty (S/ 6,8 millones, +4,0 %) tuvieron variaciones moderadas.
En el otro extremo, Interseguro, la tercera empresa en utilidades, retrocedió 6,7 % hasta S/ 313,9 millones, a pesar de que sus primas netas crecieron 25,2 % y llegaron a S/ 2 050 millones. Su resultado técnico se profundizó en terreno negativo, de una pérdida de S/ 302,4 millones a una de S/ 449,7 millones, y las inversiones, que subieron a S/ 898,2 millones, no alcanzaron para compensarlo del todo. Protecta, otra empresa del segmento de vida, cayó 29,1 % hasta S/ 21,1 millones, mientras que sus primas se redujeron 15,2 %.
BNP Paribas Cardif, nombre que adoptó la antigua Cardif, ganó S/ 39,3 millones, un 20,4 % menos que los S/ 49,3 millones del año anterior, aunque sus primas subieron 8,9 %. Cesce Perú, la antigua Secrex, especializada en seguros de crédito y caución, registró S/ 36,3 millones, 8,1 % menos, aunque con una rentabilidad sobre patrimonio todavía muy alta. Augustar, que hasta 2025 operaba como Ohio National Vida, vio caer su utilidad 74,6 %, a S/ 4,3 millones, con primas netas que se redujeron 36,5 %. Finalmente, Avla Perú pasó de ganar a prácticamente empatar: su resultado técnico mejoró de S/ 48,4 millones a S/ 81,5 millones, pero su resultado de inversiones pasó de una ganancia de S/ 10,9 millones a una pérdida de S/ 29,5 millones.
De dónde salió la ganancia: el negocio técnico frente a las inversiones
El gráfico siguiente compara los principales rubros del estado de resultados del conjunto del sistema. Se aprecia que las primas ganadas netas, que son las primas que corresponden al periodo una vez descontadas las cedidas a reaseguradores y los ajustes de reservas, crecieron de S/ 10 560 millones a S/ 11 113 millones. Pero el costo de los siniestros subió mucho más, y las retribuciones netas, que incluyen comisiones y otros pagos vinculados a las primas, aumentaron 15,4 %, hasta S/ 3 277 millones.
El resultado técnico bruto, antes de comisiones y otros costos técnicos, bajó 19,2 %, de S/ 4 914 millones a S/ 3 970 millones. Una parte de ese deterioro se compensó en el rubro de ingresos y egresos técnicos diversos, cuyo saldo negativo se redujo de S/ 1 261 millones a S/ 313,3 millones, impulsado por una caída de los gastos técnicos diversos de S/ 1 428 millones a S/ 505,3 millones. Este movimiento, que coincide con la entrada en vigencia de los cambios contables de la Resolución SBS N° 085-2026 en marzo de este año, aconseja prudencia al comparar los rubros de siniestros y gastos técnicos entre ambos periodos, tema que se detalla en la sección de notas metodológicas.
En el lado financiero, los ingresos de inversiones y otros ingresos financieros crecieron 9,7 %, hasta S/ 4 503 millones, mientras que los gastos de inversiones y financieros bajaron de S/ 796,5 millones a S/ 548,1 millones. El resultado neto de inversiones aumentó S/ 712,2 millones. Los gastos de administración, netos de ingresos por servicios, subieron 6,6 % hasta S/ 2 062 millones, un ritmo menor al de las primas netas, de modo que representaron 10,9 % de las primas netas frente a 11,1 % un año antes.
Un empujón inesperado: menos impuesto a la renta
Hay un factor que suele pasar desapercibido en los titulares. El resultado antes de impuesto a la renta del sistema subió de S/ 2 124 millones a S/ 2 274 millones, es decir 7,1 %, bastante menos que el 13,3 % de la utilidad neta. La diferencia la explica el impuesto a la renta, que cayó 61,6 %, de S/ 177,3 millones a S/ 68,0 millones. La tasa efectiva, medida como impuesto sobre resultado antes de impuestos, bajó de 8,3 % a 3,0 %.
En términos prácticos, S/ 109,3 millones de los S/ 259,2 millones de aumento de la utilidad, cerca de 42 %, no provienen de mayores ingresos, sino de una menor carga tributaria. Los estados financieros no detallan las causas, por lo que conviene seguir este rubro en los próximos cierres: si la baja responde a efectos puntuales, la utilidad de 2027 podría no replicar este impulso.
Primas: crece la venta y se mantiene la concentración
Las primas de seguros netas del sistema crecieron 8,8 % y pasaron de S/ 17 443 millones a S/ 18 980 millones. Rímac (27,1 % del total) y Pacífico (22,7 %) siguen en las dos primeras posiciones, seguidas de Mapfre Perú (13,3 %) e Interseguro (10,8 %). Estas cuatro compañías concentran 73,9 % de las primas, frente a 72,9 % en 2025.
Entre las grandes, la mayor expansión fue la de Interseguro, con +25,2 %, seguida de Pacífico (+11,0 %), Mapfre Perú (+7,5 %) y Rímac (+6,1 %). Vivir Seguros (+17,1 %), La Positiva Vida (+15,7 %) y Quálitas (+18,8 %) también avanzaron por encima del promedio, mientras que Protecta (−15,2 %), Avla Perú (−17,8 %) y Augustar (−36,5 %) vendieron menos. Un dato que matiza el crecimiento: las primas netas después de ajustes de reservas, es decir el total de primas netas del ejercicio, subieron solo 2,6 %, porque el sistema debió constituir más reservas técnicas para cubrir compromisos futuros.
La concentración es todavía más marcada en las ganancias. Pacífico, Rímac, Interseguro y La Positiva Vida generaron conjuntamente el 73 % de las utilidades de las empresas rentables. Pacífico, en particular, gana una proporción de las utilidades (32,2 %) bastante mayor a su peso en las primas (22,7 %), mientras que Rímac muestra la relación inversa: 27,1 % de las primas y 15,6 % de las utilidades.
Siniestros: el rubro que más pesa
El indicador de siniestralidad, que compara los siniestros incurridos netos con las primas ganadas netas, pasó de 53,4 % a 64,8 % en el sistema. En otras palabras, de cada sol de prima que se devengó, 65 céntimos se fueron a siniestros en 2026, frente a 53 céntimos un año antes.
Casi todas las grandes empresas del mercado empeoraron en este indicador: Rímac pasó de 54,9 % a 69,7 %, Mapfre Perú de 32,8 % a 45,3 % y Pacífico de 45,7 % a 56,5 %. En el caso de Pacífico, el deterioro se vio compensado con un mayor resultado de inversiones; en Mapfre Perú y Rímac, el resultado técnico retrocedió de forma apreciable. Las empresas de vida con rentas, como Interseguro (de 108,5 % a 129,8 %) y Protecta (de 185,5 % a 225,9 %), registran cifras superiores a 100 %, algo propio de ese negocio, donde los pagos de pensiones se contabilizan como siniestros y se financian con las reservas y los rendimientos de las inversiones; por eso no deben compararse con la siniestralidad de seguros generales.
Un balance más grande, con más reservas y más inversión
El activo del sistema alcanzó S/ 96 605 millones al 30 de setiembre, S/ 8 874 millones más que un año atrás. Las reservas técnicas por primas, el principal pasivo del sector porque representan las obligaciones futuras con los asegurados, crecieron 12,0 % hasta S/ 59 703 millones. El patrimonio aumentó 8,7 % y llegó a S/ 14 567 millones, es decir, a un ritmo ligeramente inferior al del activo, lo que implica un leve aumento del apalancamiento.
Medida sobre el patrimonio al cierre, la utilidad de nueve meses equivale a 15,1 %, frente a 14,5 % en el mismo periodo de 2025, sin anualizar. Las más rentables según este indicador son Cesce Perú (30,9 %), Vivir Seguros (29,3 %), La Positiva Vida (20,8 %) y Pacífico (20,3 %). Esta última pasó de 14,3 % a ese nivel en un solo año.
Nuevos nombres, un nuevo participante
La comparación entre ambos años exige reconocer los cambios de denominación que hubo en el mercado. Cardif es ahora BNP Paribas Cardif; Chubb Seguros se llama Chubb Perú; Secrex, especializada en seguros de crédito y caución, se convirtió en Cesce Perú, cambio autorizado por la SBS en mayo de 2025; y Ohio National Vida pasó a llamarse Augustar Seguros y Reaseguros, con autorización de octubre de 2025. En este informe se compararon esas empresas con su continuadora, es decir, el mismo patrimonio y la misma operación bajo un nombre distinto.
La novedad más relevante es la llegada de Nacional de Seguros, cuyo funcionamiento fue autorizado por la SBS en mayo de 2026 y que empezó a operar el 3 de agosto. En sus primeros meses de actividad registró primas netas por S/ 3,7 millones, activos por S/ 38,0 millones y un patrimonio de S/ 11,0 millones, con una pérdida de S/ 2,3 millones. Con su ingreso, el sistema pasa de 17 a 18 empresas, aunque su peso en las cifras agregadas todavía es marginal: sus primas representan 0,02 % del total.
Cómo leer estas cifras
Hay cuatro advertencias que conviene tener presentes. La primera es que los datos corresponden a nueve meses y no están anualizados, por lo que los indicadores de rentabilidad no pueden compararse con los de un año completo. La segunda es que la SBS informa en sus notas que, a partir de marzo de 2026, se incorporaron los cambios contables dispuestos en la Resolución N° 085-2026 y que estos afectan la presentación de los siniestros y otras obligaciones; por ello, parte del aumento de los siniestros y de la caída de los gastos técnicos diversos podría deberse a una reclasificación y no solo a un mayor costo real. El reporte no permite separar ambos efectos.
La tercera es que los saldos en moneda extranjera se convierten al tipo de cambio contable de cada fecha, S/ 3,47 al cierre de setiembre de 2025 y S/ 3,433 al cierre de setiembre de 2026, lo que reduce marginalmente el valor en soles de las partidas en dólares. La cuarta es que Avla Perú cuenta con una extensión, autorizada hasta el 31 de diciembre de 2026, del plan de adecuación de inversiones realizadas con contragarantías, por lo que su balance puede cambiar en los próximos meses.
En síntesis
El sistema asegurador peruano gana más, pero de una forma distinta a la de un año atrás. La utilidad de S/ 2 206 millones se apoya en un resultado de inversiones 22,0 % mayor, en una carga de impuestos menor y en el desempeño excepcional de una empresa, Pacífico, mientras que el negocio técnico se debilita por una siniestralidad más alta y mayores comisiones. Con 15 de 18 compañías en positivo y un patrimonio que sigue creciendo, el sector se mantiene sólido, pero su principal desafío para los próximos trimestres será recuperar márgenes en el negocio de asegurar y no depender tanto de los mercados financieros para sostener sus resultados.
Fuente: +Finanz@s