Índice
Siniestralidad Bruta fue 39% a septiembre 2026 12 meses

Chile, Noviembre 11 , 2026
Fuente: LatinoInsurance On Line
Enlace: http://www.latinoinsurance.com
Si se compara el mes de septiembre para el período 2026 frente al 2025, se puede determinar que los índices de Siniestralidad para el mercado de seguros chileno variaron. Visto a 12 meses
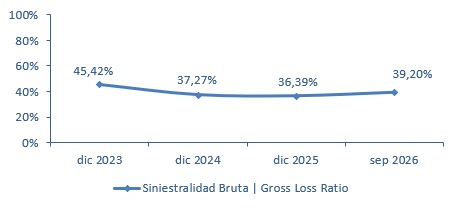
El índice de Siniestralidad Bruta subió en 2,80 puntos porcentuales, de 36,39% en diciembre 2025 a 39,20% en septiembre 2026, considerando que la cuenta Costo Total de Siniestros presentó un incremento en volumen de 19,53% (USD 6.185 a USD 7.393 millones) y las Primas Emitidas variaron 10,98% (de USD 16.995 a USD 18.861 millones)
El índice de Siniestralidad Devengada de la Retención presentó una reducción de 1,93 puntos porcentuales, de 38,78% a 36,85%, el Costo de Reservas Técnicas como porcentaje de primas pasó de 3,21% a 4,12% en los respectivos períodos.
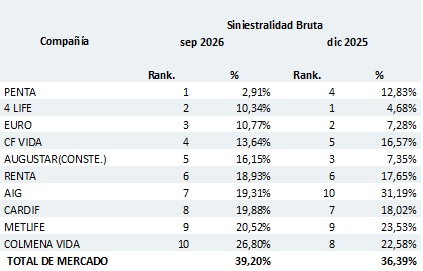
Los Grupos con menor % de Siniestralidad Bruta:
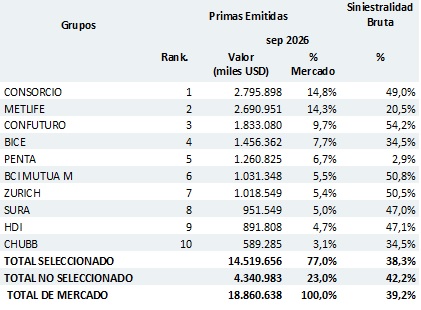
Grupos por Primas Emitidas y Siniestralidad Bruta
Siniestralidad Bruta: Comportamiento histórico
Fuente: LatinoInsurance On Line
Enlace: http://www.latinoinsurance.com