Índice
Siniestralidad bruta para el ramo de Accidentes Personales fue 14% a junio 2026

Chile, Septiembre 30 , 2026
Fuente: LatinoInsurance On Line
Enlace: http://www.latinoinsurance.com
Si se compara el mes de junio 2026 frente al 2025, se puede determinar que los índices de Siniestralidad para el ramo de Accidentes Personales del mercado de seguros chileno bajaron. Visto a 12 meses
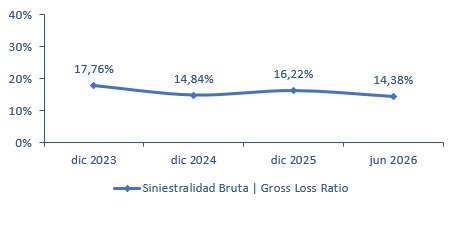
El índice de Siniestralidad bruta bajó 1,84 puntos porcentuales, de 16,22% en diciembre 2025 a 14,38% en junio 2026, considerando que la cuenta Costo Total de Siniestros presentó una reducción en volumen de 6,77% de USD 51,26 millones a USD 47,79 millones respectivamente y las Primas Emitidas subieron 5,16% de USD 315,97 millones en diciembre 2025 a USD 332,28 millones a junio 2026.
El índice de Siniestralidad Devengada de la Retención presentó una variación de 1,50 puntos porcentuales, de 15,95% a 14,45%, dado que el Costo de Reservas Técnicas como porcentaje de primas pasó de 0,84% a -0,50% en los respectivos períodos.
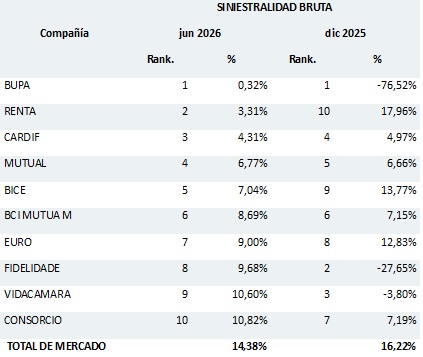
Los Grupos con menor % de Siniestralidad Bruta (Accidentes Personales)
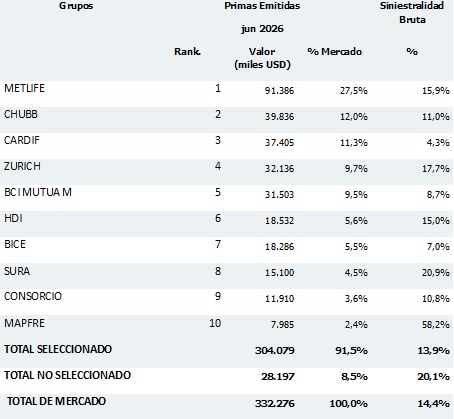
Grupos por Primas Emitidas y % de Siniestralidad Bruta (Accidentes Personales)
Siniestralidad Bruta: Comportamiento histórico (Accidentes Personales):
Fuente: LatinoInsurance On Line
Enlace: http://www.latinoinsurance.com