Boletín Nº 6320
Siniestralidad Bruta para el ramo de Fianzas fue 64% a junio 2026

Chile, Septiembre 18 , 2026
Fuente: LatinoInsurance On Line
Enlace: http://www.latinoinsurance.com
Si se compara el mes de junio para el período 2026 frente a diciembre 2025, se puede determinar que los índices de Siniestralidad para el Ramo de Fianzas del Mercado de Seguros chileno variaron. Visto a 12 meses
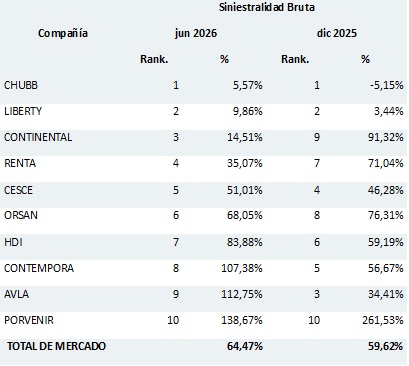
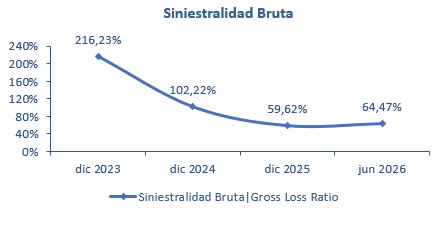
El índice de Siniestralidad bruta subió 4,85 puntos porcentuales, de 59,62% en diciembre 2025 a 64,47% en junio 2026, considerando que la cuenta Costo Total de Siniestros presentó un incremento en volumen de 10,60% (USD 82,06 a USD 90,76 millones) y las Primas Emitidas subieron 2,28% (de USD 137,63 a USD 140,78 millones)
El índice de Siniestralidad Devengada de la Retención presentó una variación de 2,87 puntos porcentuales, de 35,32% a 32,45%, el Costo de Reservas Técnicas como porcentaje de primas pasó de -0,02% a -0,69% en los respectivos períodos.
Los Grupos con menor % de Siniestralidad Bruta (Fianzas)
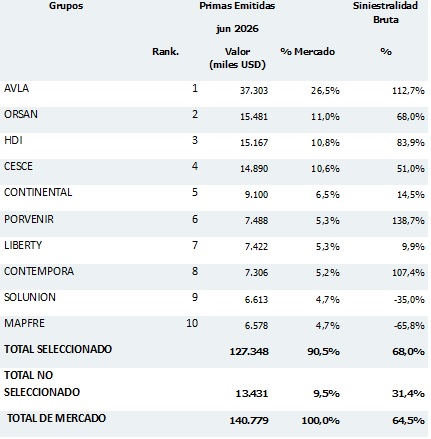
Grupos por Prima Emitida y Siniestralidad Bruta (Fianzas):
Siniestralidad Bruta: Comportamiento histórico (Fianzas):
Fuente: LatinoInsurance On Line
Enlace: http://www.latinoinsurance.com