Índice
Siniestralidad Bruta para el Ramo de Fianzas y Crédito fue 63% en septiembre 2026

Chile, Noviembre 17 , 2026
Fuente: LatinoInsurance On Line
Enlace: http://www.latinoinsurance.com
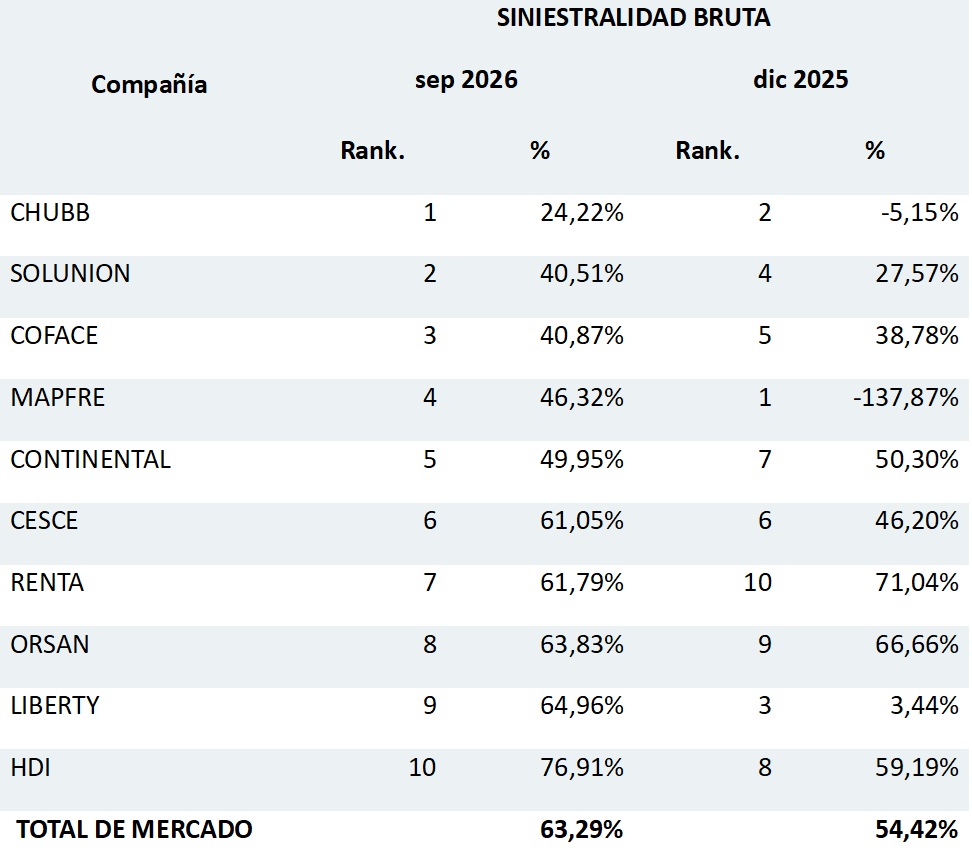
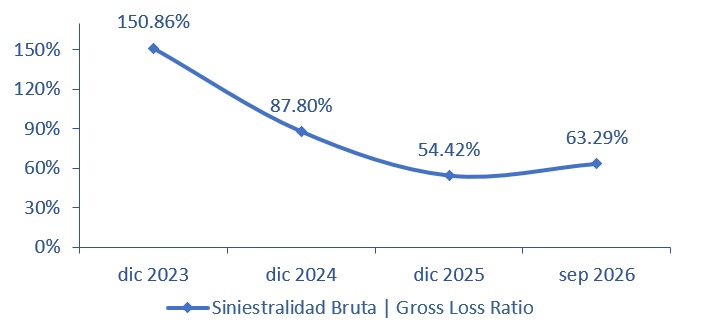
Si se compara el mes de septiembre para el período 2026 frente al 2025, se puede determinar que los índices de Siniestralidad para el Ramo de Fianzas y Crédito del Mercado de Seguros chileno subieron. Visto a 12 meses
El índice de Siniestralidad bruta subió 8,87 puntos porcentuales, de 54,42% en diciembre 2025 a 63,29% en septiembre 2026, considerando que la cuenta Costo Total de Siniestros presentó un incremento en volumen de 24,12% (USD 127,70 a USD 158,50 millones) y las Primas Emitidas subieron 6,73% (de USD 234,67 a USD 250,45 millones)
El índice de Siniestralidad Devengada de la Retención presentó una variación de 4,34 puntos porcentuales, de 36,52% a 40,86%, dado que el Costo de Reservas Técnicas como porcentaje de primas pasó de -0,21% a -0,55% en los respectivos períodos.
Los Grupos con menor % de Siniestralidad Bruta (Fianzas y Crédito)
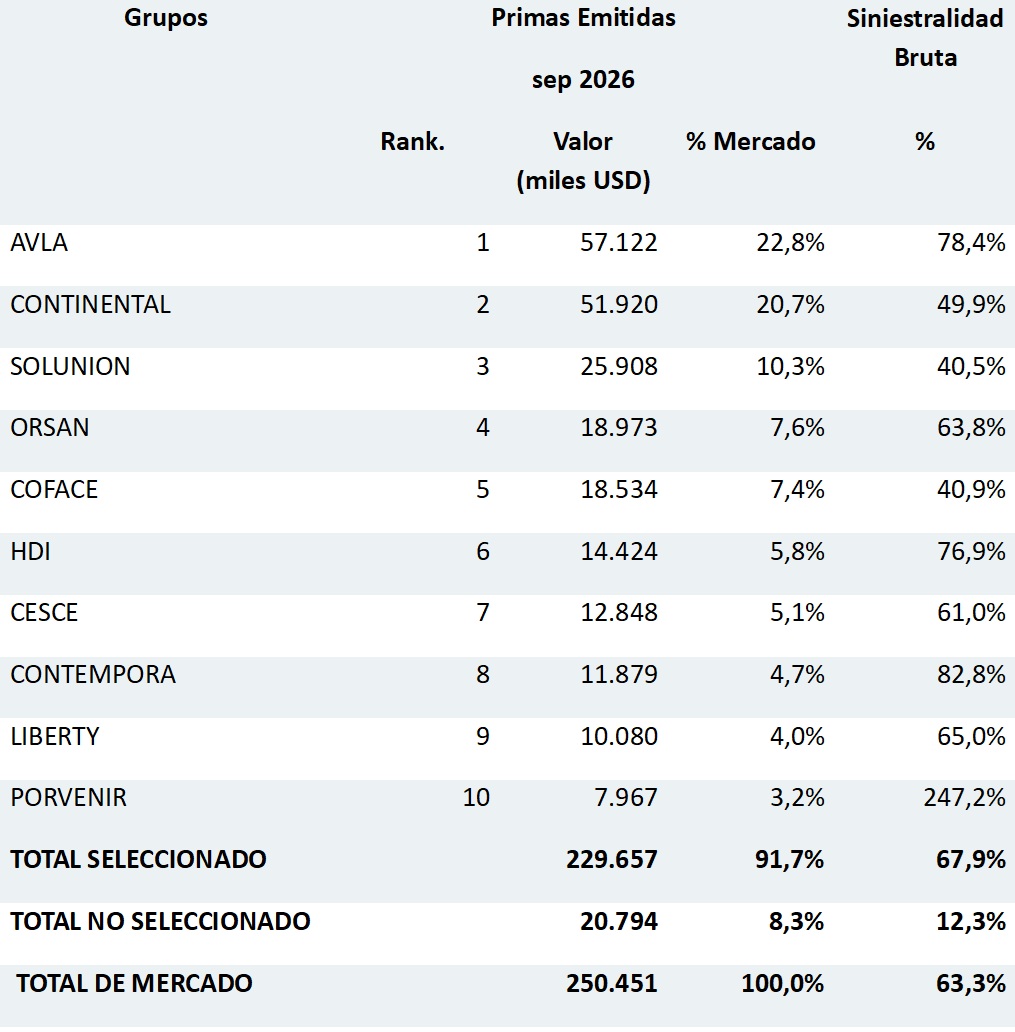
Grupos por Primas Emitidas y % de Siniestralidad Bruta (Fianzas y Crédito)
Siniestralidad Bruta: Comportamiento histórico (Fianzas y Crédito)
Fuente: LatinoInsurance On Line
Enlace: http://www.latinoinsurance.com